Prêt entre particuliers
Reconnaissance de dette : modèle PDF gratuit et guide

Prêter ou emprunter de l'argent à un proche ne s'improvise pas. La reconnaissance de dette est le document écrit qui prouve qu'il s'agit d'un prêt — et non d'un don — et sécurise les deux parties. Voici ce qu'elle doit contenir, notre modèle gratuit à télécharger en PDF (prêt à imprimer), et les points de vigilance.
Qu'est-ce qu'une reconnaissance de dette ?
Une reconnaissance de dette est un document écrit par lequel un débiteur (celui qui reçoit l'argent) reconnaît devoir une somme à un créancier (celui qui prête). Elle sert de preuve : sans elle, l'emprunteur pourrait prétendre qu'il s'agissait d'un cadeau ou d'un remboursement, et le prêteur n'aurait aucun recours.
Elle protège aussi les héritiers : en cas de décès du créancier, ils peuvent réclamer les sommes encore dues en produisant ce document. C'est donc une simple feuille, mais une feuille qui a de la valeur juridique.
Ce qu'une reconnaissance de dette doit obligatoirement contenir
Pour être valable, le document doit reprendre certains éléments — à défaut, il perd sa force probante :
- La date et la signature du débiteur (le document doit être daté et signé de sa main).
- L'identité complète du créancier et du débiteur : noms, prénoms, dates de naissance et adresses.
- Le montant prêté, en chiffres et en toutes lettres (la mention manuscrite du montant en lettres est essentielle).
- Les modalités de remboursement : échéance unique ou mensualités, et la date d'exigibilité.
- Le taux d'intérêt, si vous en appliquez un (facultatif entre particuliers).
Modèle de reconnaissance de dette entre particuliers (PDF à imprimer)
Nous mettons à votre disposition notre modèle de reconnaissance de dette entre particuliers au format PDF : une page A4 prête à imprimer, à compléter à la main et à signer par les deux parties. Le téléchargement est gratuit et sans inscription.
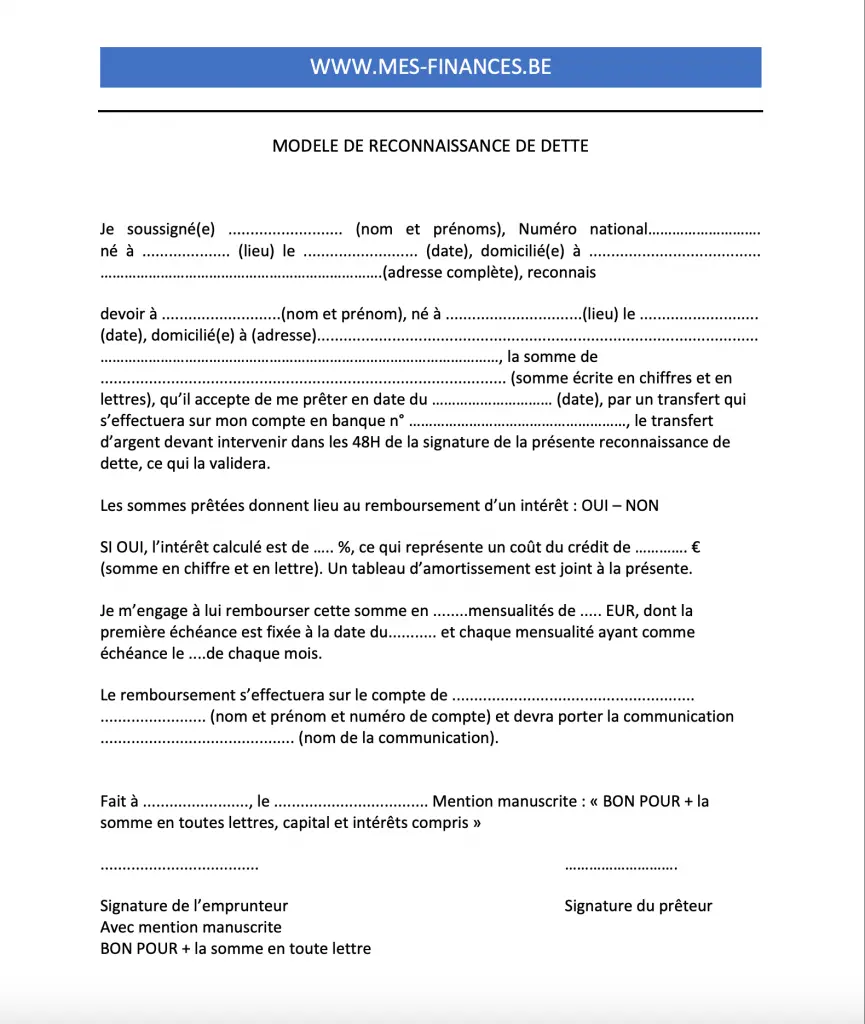
1 page A4, à imprimer et à compléter à la main : identité des parties, montant en chiffres et en lettres, intérêts éventuels, modalités de remboursement, mention manuscrite et signatures.
Télécharger le modèle PDF → PDF · 73 Ko · gratuit, sans inscriptionVous préférez le rédiger vous-même ? Voici le texte à recopier et à adapter. Le débiteur doit le rédiger et le signer de sa main, en indiquant le montant en toutes lettres :
Je soussigné(e) [Nom, prénom], né(e) le [date] à [lieu], domicilié(e) à [adresse],
reconnais avoir reçu de [Nom, prénom du prêteur], né(e) le [date] à [lieu], domicilié(e) à [adresse],
la somme de [montant en chiffres] € ([montant en toutes lettres] euros),
à titre de prêt.
Je m'engage à rembourser cette somme [en une fois le (date) / en [n] mensualités de [montant] € à partir du (date)].
[Le cas échéant :] Ce prêt est assorti d'un intérêt annuel de [taux] %.
Fait à [lieu], le [date], en deux exemplaires.
Signature du débiteur (précédée de la mention manuscrite « Lu et approuvé, bon pour la somme de … euros »).
Faut-il prévoir des intérêts ?
Entre particuliers, l'intérêt est facultatif : un prêt familial peut être consenti sans intérêt. Si vous en prévoyez un, gardez à l'esprit que, côté prêteur, les intérêts perçus constituent un revenu mobilier susceptible d'être déclaré au fisc. Fixez un taux raisonnable et mentionnez-le noir sur blanc dans le document.
Le tableau d'amortissement
Si vous appliquez un taux d'intérêt et un remboursement échelonné, joignez un tableau d'amortissement à la reconnaissance de dette. Il détaille, mois par mois, la part de capital et la part d'intérêts, ainsi que le capital restant dû — utile notamment si l'emprunteur souhaite plus tard rembourser par anticipation.
Prêt entre particuliers ou crédit classique ?
Le prêt entre proches, formalisé par une reconnaissance de dette, n'est pas la seule voie pour emprunter sans passer par un dossier bancaire lourd. Selon votre situation, comparez :
- Le prêt personnel classique — c'est une banque ou un organisme qui prête, avec un TAEG encadré. Comparez les taux en direct →
- Le prêt participatif (ex. Mozzeno) : d'autres particuliers financent votre projet via une plateforme agréée.
- La carte de crédit ou la réserve d'argent : plutôt pour un besoin ponctuel remboursé rapidement.
Une reconnaissance de dette a-t-elle une valeur juridique ?
Oui, dès lors qu'elle est écrite, datée, signée par le débiteur et qu'elle mentionne le montant en chiffres et en lettres. La mention manuscrite du montant renforce sa validité. Devant notaire, elle acquiert en plus force exécutoire.
Peut-il y avoir deux emprunteurs ?
Oui. Il suffit de reprendre les coordonnées complètes des deux co-emprunteurs et de les faire signer tous les deux ; ils sont alors solidairement tenus au remboursement.
Le créancier est décédé : dois-je continuer à rembourser ?
Oui, la dette ne s'éteint pas au décès du prêteur. Ses héritiers reprennent le bénéfice du prêt ; adressez-vous au notaire chargé de la succession pour organiser la suite des remboursements.
Le modèle PDF est-il gratuit ?
Oui. Le modèle de reconnaissance de dette en PDF se télécharge gratuitement, sans inscription ni communication de données. Il tient sur une page A4 : imprimez-le, complétez-le à la main et faites-le signer par les deux parties.
Puis-je adapter le modèle ?
Oui, le modèle ci-dessus est indicatif. Vous pouvez y ajouter des clauses (indemnité de retard, remboursement anticipé, garantie), tant que les mentions obligatoires y figurent.